Jak działa kredyt na budowę
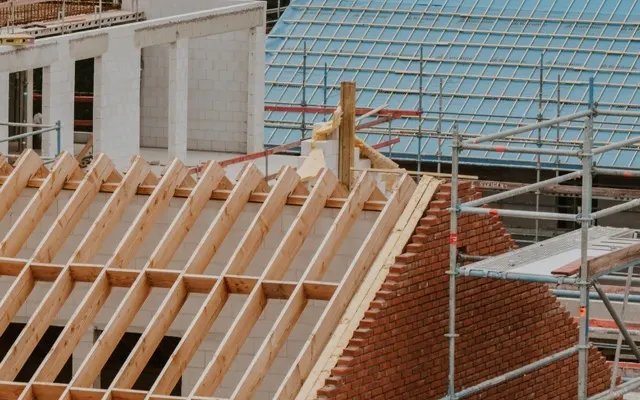
Bank zwykle uruchamia kredyt w kilku transzach powiązanych z etapami budowy (np. stan surowy, dach, wykończenie). Przed wypłatą kolejnej transzy może wymagać potwierdzenia postępu prac. Kluczowe są: kosztorys, harmonogram oraz dokumentacja działki i pozwoleń.
Doradca pomoże ułożyć te elementy tak, aby wniosek był kompletny, a wypłaty transz przebiegały bez zbędnych przestojów.
Co warto przygotować
- Informacje o działce (własność, przeznaczenie w planie miejscowym).
- Kosztorys i harmonogram budowy.
- Projekt oraz status pozwolenia na budowę lub zgłoszenia.
- Dane o dochodach i zobowiązaniach do oceny zdolności kredytowej.
Najczęstsze wyzwania
Przy budowie łatwo o niedoszacowanie kosztów lub opóźnienia, które wpływają na wypłatę transz. Dobre przygotowanie kosztorysu i wybór banku o elastycznych zasadach transzowania potrafią oszczędzić wielu stresów.
Jak zacząć
Wypełnij formularz. Sprawa zostanie wstępnie oceniona i trafi do doradcy, który pomoże dobrać kredyt na budowę do Twojego harmonogramu i budżetu.
Najczęstsze pytania
Czy dostanę całą kwotę kredytu na budowę od razu?
Czy potrzebuję pozwolenia na budowę przed złożeniem wniosku?
Czy działka może być wkładem własnym?
Zobacz również
Zakup mieszkania lub domu
Kredyt na zakup nieruchomości na rynku pierwotnym lub wtórnym, od zdolności po wybór najlepszej oferty.
Remont lub wykończenie
Kredyt hipoteczny na remont, wykończenie lub modernizację mieszkania albo domu.
Refinansowanie kredytu
Przeniesienie kredytu do innego banku na korzystniejszych warunkach: niższa rata lub krótszy okres.